
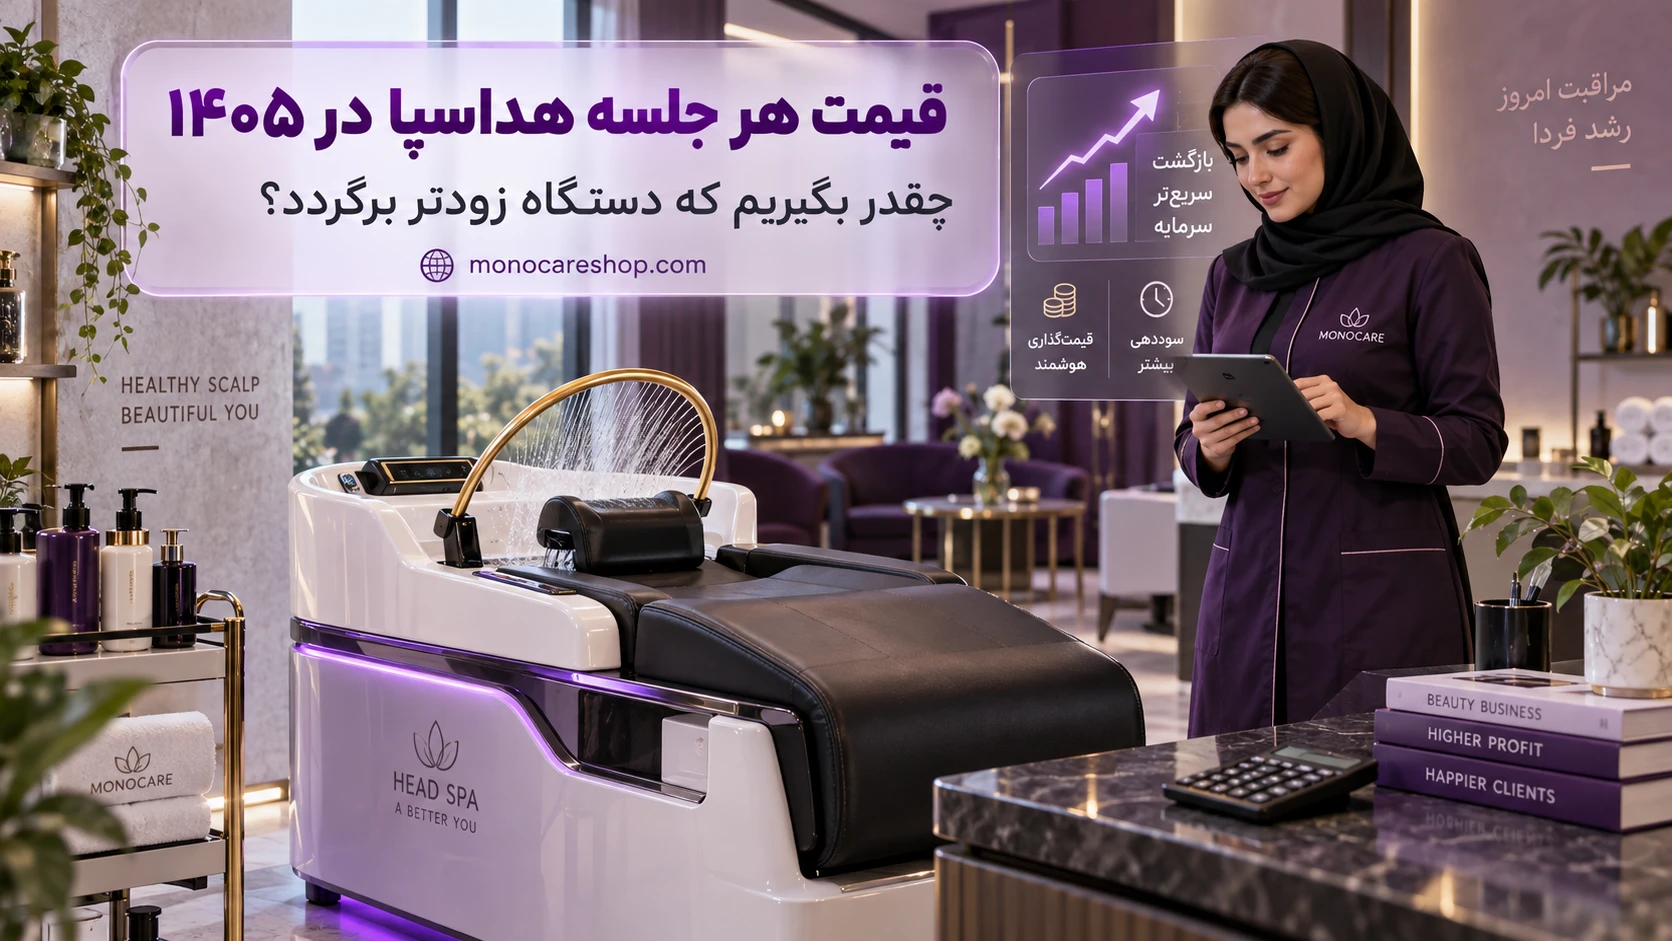
قیمت هر جلسه هداسپا در ۱۴۰۵؛ عوامل هزینه و محاسبه برای سالن
اگر قصد دارید پیش از بررسی هزینهها با فلسفه، تکنیکهای آبدرمانی ژاپنی و تجهیزات ضروری این لاین آشنا شوید، مقاله جامع هداسپا چیست و وسایل لازم را مطالعه کنید.
پاسخ سریع: قیمت هر جلسه هداسپا در ۱۴۰۵ چقدر است؟
بدون مشخص بودن شهر، مدت جلسه، مراحل خدمات و مواد مصرفی، نمیتوان یک مبلغ را تعرفه همه سالنها دانست. این مقاله نرخ تأییدشده بازار اعلام نمیکند؛ برای مشتری معیار مقایسه پیشنهادها و برای سالن روش محاسبه قیمت را توضیح میدهد. قیمت جلسه با قیمت خرید دستگاه فرق دارد. در ادامه، جدول هزینه و مثال عددی کاملاً فرضی کمک میکند پیشنهاد یا قیمت خود را دقیقتر ارزیابی کنید.
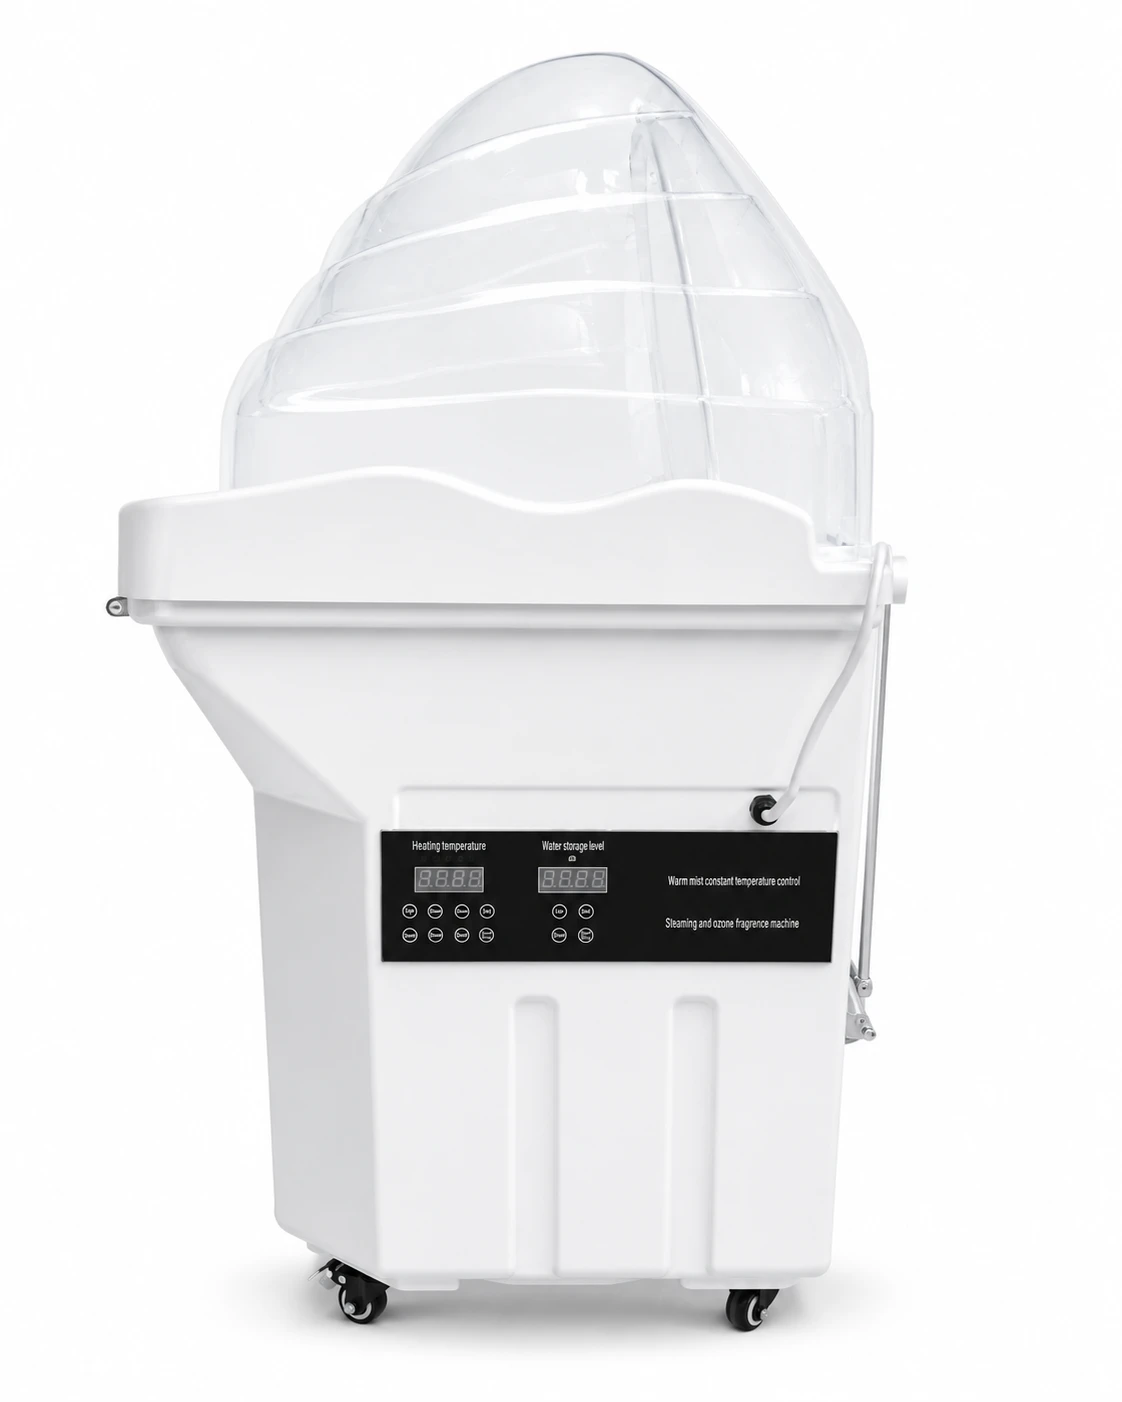
اگر منظورتان هزینه خرید تجهیزات است، قیمت روز و مشخصات سرشور هداسپا را در صفحه محصول بررسی کنید. مبلغ آن خرید سرمایهای سالن است و نباید با مبلغ یک نوبت خدمات اشتباه شود. موجودی، قیمت و شرایط فروش را هنگام سفارش تأیید کنید؛ اعداد مثالهای این مقاله قیمت فعلی محصول نیستند.
برای مشتری؛ قبل از رزرو چه چیزی را مقایسه کنیم؟
| جزئیات پیشنهاد | پرسش قبل از پرداخت |
|---|---|
| مدت جلسه | زمان اعلامشده شامل مشاوره، شستوشو و خشککردن است؟ |
| مراحل خدمات | دقیقاً چه مراحلی اجرا میشود و کدام مرحله اختیاری است؟ |
| مواد مصرفی | نام و کاربرد محصولات چیست و آیا با پوست و موی من سازگارند؟ |
| هزینههای جدا | خشککردن، براشینگ یا آنالیز جداگانه محاسبه میشود؟ |
| شرایط رزرو | قواعد لغو، تأخیر، پیشپرداخت و بازگشت وجه چیست؟ |
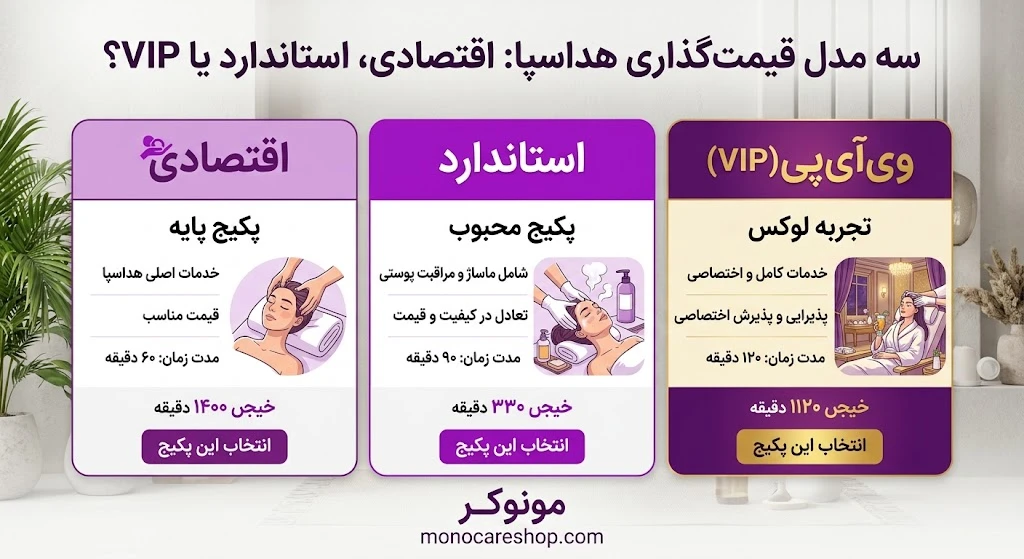
برای مقایسه دو سالن، اول خدمات همسطح را کنار هم بگذارید. یک جلسه طولانی با خدمات اضافه را با شستوشوی کوتاه مقایسه نکنید. از مرکز بخواهید مبلغ نهایی و موارد داخل پکیج را قبل از شروع روشن کند. عبارتهایی مثل VIP یا درمانی، بدون شرح مراحل، دلیل کافی برای ارزش بیشتر نیستند.
چه عواملی قیمت جلسه را تغییر میدهند؟
زمان اشغال تخت، نیروی انسانی، میزان مواد مصرفی و هزینه محل کار میتوانند در هزینه ارائه خدمت اثر داشته باشند. تجهیزات و نصب نیز سرمایه اولیه میخواهند. برای هر سالن، این ارقام باید با فاکتور خرید، هزینه واقعی و ظرفیت قابل فروش همان محل محاسبه شوند. نام دستگاه یا قیمت یک سالن دیگر بهتنهایی قیمت مناسب شما را تعیین نمیکند.
پیش از خرید، چکلیست نصب هداسپا؛ آب، برق و تخلیه را بررسی کنید. اگر هزینه آمادهسازی محل، لولهکشی، حمل یا آموزش وجود دارد، آن را در بودجه سرمایهگذاری وارد کنید. قیمت دستگاه فقط یک جزء از مبلغ شروع کار است؛ هزینههای اعلامنشده میتوانند دوره بازگشت مورد انتظار را تغییر دهند.
برای سالن؛ هزینه ثابت و متغیر را جدا کنید
| نوع هزینه | نمونه | روش ورود به محاسبه |
|---|---|---|
| متغیر هر جلسه | مواد، اقلام یکبارمصرف و دستمزد متغیر | هزینه واقعی برای هر خدمت |
| ثابت ماهانه مرتبط | سهم اجاره، حقوق ثابت و نگهداری | سهم مستند لاین هداسپا؛ بدون دوبارهشماری |
| سرمایه اولیه | خرید، نصب و آمادهسازی | جدا از هزینه عملیاتی؛ برای برنامه بازگشت سرمایه |
| هزینه تکمیلی | تخفیف، کارمزد، مالیات و زمانهای خالی | با توجه به شرایط واقعی کسبوکار |
اگر حقوق اپراتور را در هزینه ثابت آوردهاید، همان حقوق را دوباره به هزینه متغیر هر جلسه اضافه نکنید. سهم اجاره و هزینه مشترک را نیز با یک روش روشن تخصیص دهید. برای شروع، تعداد جلسات واقعاً قابل فروش را مبنا بگذارید؛ ظرفیت تقویم با تعداد رزرو پرداختشده یکسان نیست.
قاعده محاسباتی مهم
بازگشت پول سرمایهگذاری با سود حسابداری یکسان نیست. برای برنامه بازگشت، از مازاد جریان نقدی استفاده میکنیم؛ استهلاک، مالیات، تأمین مالی و هزینه فرصت میتوانند نتیجه بررسی سودآوری را تغییر دهند. محاسبه زیر یک مدل آموزشی ساده است و باید با دادههای واقعی سالن تکمیل شود.
مثال فرضی قیمتگذاری هداسپا؛ اعداد بازار نیستند
تمام اعداد این بخش فرضیاند. فرض کنید کل سرمایه اولیه ۱۵۷ میلیون تومان، هزینه ثابت ماهانه مرتبط ۲۰ میلیون تومان، هزینه متغیر هر جلسه ۳۰۰ هزار تومان و هدف بازگشت سرمایه ۴ ماه باشد. عدد ۱۵۷ میلیون، قیمت فعلی سرشور یا مبلغ پیشنهادی خرید نیست. برای بازگشت در چهار ماه، سهم هدف ماهانه سرمایه برابر با ۳۹٫۲۵ میلیون تومان خواهد بود.
| فرض مدل آموزشی | مقدار |
|---|---|
| سرمایه اولیه فرضی | ۱۵۷ میلیون تومان |
| هدف بازگشت | ۴ ماه |
| سهم بازگشت هدف در ماه | ۳۹٫۲۵ میلیون تومان |
| هزینه ثابت مرتبط در ماه | ۲۰ میلیون تومان |
| هزینه متغیر هر جلسه | ۳۰۰ هزار تومان |
| تعداد جلسات پرداختشده در ماه | ۶۰ جلسه فرضی |
در این مدل ساده، قیمت لازم برای پوشش هزینه عملیاتی و سهم هدف بازگشت چنین است: هزینه متغیر هر جلسه + (هزینه ثابت ماهانه + سهم هدف بازگشت ماهانه) ÷ تعداد جلسات. با فرضهای بالا: ۳۰۰٬۰۰۰ + (۲۰٬۰۰۰٬۰۰۰ + ۳۹٬۲۵۰٬۰۰۰) ÷ ۶۰ = ۱٬۲۸۷٬۵۰۰ تومان. این مبلغ، قیمت بازار یا سود خالص تضمینشده نیست؛ صرفاً حاصل فرضهای مدل است.
اگر قیمت فرضی جلسه ۱٫۷۹ میلیون تومان باشد
برای نمایش اثر تعداد رزرو، قیمت هر جلسه را در یک سناریوی دیگر ۱٬۷۹۰٬۰۰۰ تومان فرض میکنیم. پس از کسر هزینه متغیر ۳۰۰٬۰۰۰ تومان، سهم هر جلسه برای پوشش هزینه ثابت و سرمایه ۱٬۴۹۰٬۰۰۰ تومان میشود. برای تأمین ۲۰ میلیون هزینه ثابت و ۳۹٫۲۵ میلیون سهم هدف سرمایه، حدود ۳۹٫۷۷ جلسه لازم است؛ بنابراین باید حداقل ۴۰ جلسه کامل و پرداختشده در ماه داشته باشیم.
| جلسات فرضی در ماه | درآمد ناخالص | مازاد عملیاتی نقدی پس از متغیر و ثابت | فاصله با هدف ماهانه بازگشت |
|---|---|---|---|
| ۳۰ | ۵۳٫۷ میلیون تومان | ۲۴٫۷ میلیون تومان | ۱۴٫۵۵ میلیون کمتر از هدف |
| ۴۰ | ۷۱٫۶ میلیون تومان | ۳۹٫۶ میلیون تومان | ۰٫۳۵ میلیون بیشتر از هدف |
| ۶۰ | ۱۰۷٫۴ میلیون تومان | ۶۹٫۴ میلیون تومان | ۳۰٫۱۵ میلیون بیشتر از هدف |
در ردیف ۶۰ جلسه، هزینه متغیر ۱۸ میلیون و هزینه ثابت ۲۰ میلیون تومان است؛ مازاد عملیاتی نقدی برابر با ۶۹٫۴ میلیون میشود. اگر ۳۹٫۲۵ میلیون آن را برای هدف بازگشت سرمایه کنار بگذارید، ۳۰٫۱۵ میلیون باقی میماند. این باقیمانده را نباید بدون لحاظ مالیات، استهلاک، هزینه تأمین مالی و سایر هزینهها «سود خالص» نامید.
فرق نقطه سربهسر عملیاتی با هدف بازگشت دستگاه
با همین فرضها، سربهسر عملیاتی از تقسیم ۲۰ میلیون هزینه ثابت بر ۱٫۴۹ میلیون سهم هر جلسه به دست میآید: حدود ۱۳٫۴۳، یعنی حداقل ۱۴ جلسه کامل. این عدد فقط پوشش هزینههای عملیاتی تعریفشده را نشان میدهد. رسیدن به هدف بازگشت چهارماهه سرمایه به ۴۰ جلسه نیاز دارد. مخلوط کردن این دو معیار، تصویر خوشبینانه و نادرستی از سرمایهگذاری میسازد.
با رزرو کمتر یا تخفیف چه اتفاقی میافتد؟
اگر رزروها کمتر شوند، سهم هزینه ثابت هر جلسه بیشتر میشود. اگر تخفیف بدهید، در محاسبه از مبلغ دریافتی واقعی استفاده کنید. برای پکیج چندجلسهای نیز ابتدا قیمت واقعی هر جلسه را حساب کنید و هزینه ارائه همه جلسات را در نظر بگیرید. فروش پکیج، بهخودیخود تعداد مراجعه واقعی یا سود را تضمین نمیکند.
یک پیشنهاد قابل اجرا این است که در پایان ماه، تعداد جلسات انجامشده، میانگین دریافتی، مواد مصرفی و هزینه ثابت را کنار بودجه اولیه قرار دهید. اگر نتیجه ضعیفتر است، ابتدا علت را بررسی کنید: زمان خالی، تخفیف زیاد، مصرف مواد یا هزینه ثابت. بالا بردن قیمت بدون اصلاح تجربه مشتری و شرح روشن خدمت، تنها گزینه نیست.
آیا آنالیز مو باید در قیمت هداسپا باشد؟
فقط وقتی واقعاً جزء خدمت تعریفشده و به تصمیم مراقبتی مرتبط باشد. اسکن مو و محدودیتهای آن را از ادعای تشخیص قطعی بیماری جدا کنید. مشتری باید بداند هزینه آنالیز در پکیج است یا جدا پرداخت میشود و چه خروجی دریافت میکند. اضافه کردن نام تجهیزات متعدد بدون ارزش روشن، مقایسه قیمت را سختتر میکند.
پرسشهای متداول
قیمت هر جلسه هداسپا در ۱۴۰۵ چقدر است؟
در این مقاله تعرفه تأییدشده بازار اعلام نشده است. مبلغ به محل، مدت و جزئیات خدمت وابسته است و باید مستقیماً از مرکز همراه شرح پکیج دریافت شود.
آیا قیمت جلسه همان قیمت دستگاه هداسپا است؟
خیر. قیمت جلسه مبلغ ارائه خدمت است؛ قیمت دستگاه هزینه خرید تجهیزات سالن است و در صفحه محصول بررسی میشود.
عدد ۱۵۷ میلیون تومان قیمت فعلی دستگاه است؟
خیر. این عدد فقط فرض آموزشی برای کل سرمایه اولیه در مثال محاسباتی مقاله است.
آیا قیمت ۱٫۷۹ میلیون تومان تعرفه پیشنهادی بازار است؟
خیر. این عدد یک سناریوی فرضی برای نشان دادن اثر هزینه و تعداد رزرو است.
با چند جلسه دستگاه برمیگردد؟
به سرمایه اولیه، هزینهها و دریافتی واقعی بستگی دارد. در مثال فرضی مقاله، هدف بازگشت چهارماهه به حداقل ۴۰ جلسه پرداختشده در ماه نیاز دارد.
آیا مازاد نقدی همان سود خالص است؟
خیر. برای بررسی سود باید مالیات، استهلاک، هزینه تأمین مالی و سایر هزینههای مرتبط نیز بررسی شوند.
سؤال دارید؟ کنارتان هستیم.
برای راهنمایی درباره محصولات و خرید، از یکی از راههای زیر با مونوکر در ارتباط باشید.

هنوز دیدگاهی ثبت نشده است.